تراجع مؤشر الدولار الأمريكي (DXY)، الذي يقيس قوة الدولار مقابل ست عملات رئيسية، إلى مستوى يقارب 102.20 خلال تداولات آسيا اليوم الاثنين، بعد يومين من المكاسب المتتالية.
يأتي هذا التراجع مدفوعًا بانخفاض أسعار النفط الخام، الذي ساهم في تخفيف ضغوط التضخم على الاقتصاد الأمريكي. وقد أشار الرئيس الأمريكي إلى احتمالية منخفضة لعمل عسكري إضافي ضد إيران، مما خفف من التوترات في أسواق الطاقة وأسهم في تراجع الأسعار.
على الرغم من هذا التراجع المؤقت، يبقى الدولار مدعومًا بقوة بيانات سوق العمل الأمريكية التي أظهرت نموًا في الوظائف وتراجعًا في معدل البطالة، مما يعزز توقعات رفع أسعار الفائدة في اجتماع الاحتياطي الفيدرالي المقبل.
توقعات السياسة النقدية وتأثيرها على الدولار
تُظهر أداة CME FedWatch أن احتمال رفع الفائدة بمقدار 25 نقطة أساس في ديسمبر تجاوز 78٪، مدعومًا بقراءات قوية لسوق العمل الأمريكي. فقد أضاف الاقتصاد 165 ألف وظيفة في أكتوبر، متجاوزًا التوقعات، بينما انخفض معدل البطالة إلى 4.1٪.
ينتظر المستثمرون بيانات مؤشر أسعار المستهلك ومؤشر أسعار المنتجين خلال الأسبوع الجاري للحصول على مؤشرات أوضح حول مسار السياسة النقدية في الفترة المقبلة.
التحليل الفني لمؤشر الدولار
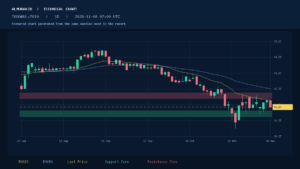
يظهر الرسم البياني اليومي أن مؤشر الدولار يتداول فوق المتوسطات المتحركة الأسيّة لفترتي 9 و50، مما يشير إلى اتجاه صاعد قصير الأجل. كما يدعم مؤشر القوة النسبية ومستوى توقعات التشديد النقدي استمرار الطلب على الدولار.
في حال تعرض المؤشر لضغوط تصحيحية، فإن الدعم الفني يقع عند المتوسط المتحرك الأسي لمدة 9 فترات قرب 101.95، ثم عند المتوسط لمدة 50 فترة حول 101.36. طالما بقي السعر فوق هذه المستويات، يبقى الاتجاه الصاعد هو المرجح.