تترقب الأسواق صدور بيانات مؤشر أسعار المستهلك الأمريكي لشهر أكتوبر/تشرين الأول، حيث تشير التوقعات إلى ارتفاع بنسبة 0.3٪ على أساس شهري، مع تراجع متوقع لتضخم مؤشر أسعار المستهلك الأساسي إلى 0.2٪ مقارنة بـ0.3٪ في سبتمبر/أيلول.
يأتي هذا التقرير وسط إعادة تقييم المستثمرين لتوقعات رفع سعر الفائدة من قبل مجلس الاحتياطي الفيدرالي، في ظل تأثيرات جيوسياسية وتحركات في سوق الأسهم قد تؤثر على أداء الدولار الأمريكي في المدى القريب.
ويُذكر أن مكتب إحصاءات العمل الأمريكي لن ينشر التغيرات السنوية لمعظم سلاسل مؤشر أسعار المستهلك في هذا الإصدار بسبب عدم جمع بيانات أكتوبر 2025 نتيجة الإغلاق الحكومي.
توقعات الأسواق وتأثيرها على الدولار واليورو
تشير أداة CME FedWatch إلى احتمال 80٪ لرفع سعر الفائدة بمقدار 25 نقطة أساس في الاجتماع الأخير من العام، في ظل بيانات سوق العمل القوية التي أكدها تقرير التوظيف لشهر أكتوبر.
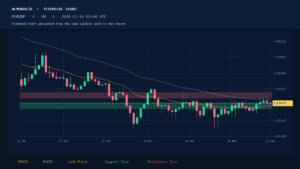
وقد تؤدي قراءة تضخم أقل من التوقعات، إلى جانب تراجع أسعار النفط الخام وتفاؤل الأسواق بشأن حل دبلوماسي للصراع في الشرق الأوسط، إلى تراجع الدولار الأمريكي وارتفاع زوج يورو/دولار على المدى القريب.
على الجانب الآخر، قراءة تضخم عند أو أعلى من التوقعات مع استمرار التوترات الجيوسياسية قد تدعم رفع الفائدة وتعزز الدولار، مع توقعات بأن تظل المكاسب محدودة لزوج اليورو مقابل الدولار.
ويُضاف إلى ذلك تأثير حركة أسواق الأسهم، حيث قد يدعم استمرار عمليات البيع في أسهم التكنولوجيا الدولار الأمريكي ويحد من مكاسب اليورو رغم بيانات التضخم الضعيفة.
ويؤكد استراتيجيون أن قوة الدولار تعتمد على مزاج السوق تجاه المخاطرة، مع احتمال حدوث تصحيح معتدل إذا هدأت الأوضاع، لكن الخلفية العامة لا تزال داعمة للدولار.