فلترة الأسهم دون تحديد هدفك تشبه استخدام مصفاة واحدة لفصل مواد مختلفة الأحجام؛ قد تستبعد شركات جيدة وتُبقي شركات لا تناسبك، لأن الفلتر لا يعرف إن كنت تبحث عن النمو أو القيمة أو التوزيعات أو فرصة تداول قصيرة الأجل.
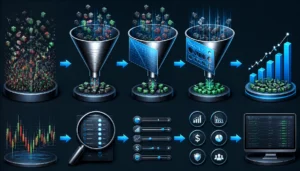
الفلتر الجيد لا يختار السهم نيابةً عن المستثمر، وإنما يقلّص آلاف الشركات إلى قائمة صغيرة تستحق التحليل. وبعد ظهور النتائج تبدأ المرحلة الأهم: فهم نشاط الشركة وجودة أرباحها وديونها وتدفقاتها وتقييمها والمخاطر المحيطة بها.
ما المقصود بفلترة الأسهم؟
فلترة الأسهم هي تصفية الشركات المدرجة وفق شروط مالية أو فنية أو تشغيلية يحددها المستخدم مسبقاً. بدلاً من تحليل جميع الأسهم، يبحث الفلتر داخل قاعدة البيانات ويعرض الشركات المطابقة للمعايير.
يمكن أن تعتمد الفلترة على:
- الدولة والبورصة.
- القطاع الاقتصادي.
- القيمة السوقية.
- حجم التداول والسيولة.
- نمو الإيرادات والأرباح.
- مكرر الربحية والتقييم.
- هوامش الربح.
- التدفقات النقدية.
- حجم الديون.
- توزيعات الأرباح.
- حركة السعر والزخم.
- التوافق الشرعي.
يشرح موضوع فلتر الأسهم لماذا تكون نتيجة الأداة بدايةً للتحليل وليست قرار شراء جاهزاً.
ما الفرق بين فلترة الأسهم وتحليلها؟
| العنصر | فلترة الأسهم | تحليل السهم |
|---|---|---|
| الهدف | تقليل عدد الشركات | تقييم شركة محددة |
| نوع البيانات | كمية في الغالب | كمية ونوعية |
| السرعة | سريعة | تحتاج إلى وقت |
| فهم النشاط | محدود | تفصيلي |
| قراءة المخاطر | جزئية | تشمل السياق والتقارير |
| النتيجة | قائمة مرشحين | قرار دراسة أو استبعاد |
يمكن استخدام الفلتر للوصول إلى شركة منخفضة الديون وعالية الربحية، لكنه لا يشرح وحده سبب هذه الأرقام أو قدرتها على الاستمرار. لذلك يجب الانتقال إلى التحليل اليدوي بعد تصفية نتائج تداول الأسهم.
حدد هدفك قبل بناء الفلتر
المعيار الجيد لمستثمر النمو قد يكون غير مناسب لمستثمر التوزيعات. لذلك تبدأ الفلترة بالسؤال: ما نوع السهم الذي أبحث عنه؟
فلتر أسهم النمو
يركز على الشركات التي تتوسع إيراداتها وأرباحها بسرعة. ومن معاييره المحتملة:
- نمو الإيرادات خلال عدة سنوات.
- نمو ربحية السهم.
- استقرار هامش الربح أو تحسنه.
- تدفق نقدي تشغيلي موجب.
- سوق يسمح للشركة بمواصلة التوسع.
- ديون يمكن إدارتها.
فلتر أسهم القيمة
يبحث عن شركات تبدو منخفضة التقييم مقارنة بأرباحها أو أصولها أو تدفقاتها. وقد يستخدم مكرر الربحية أو القيمة الدفترية أو التدفق النقدي الحر.
فلتر أسهم التوزيعات
يركز على عائد التوزيع واستقرار الأرباح ونسبة الدفع وقدرة التدفق النقدي على تغطية المبالغ الموزعة.
فلتر التداول قصير الأجل
يهتم بالسيولة والتذبذب والزخم وحجم التداول والمستويات السعرية أكثر من اهتمامه بالتقييم طويل الأجل.
الفلتر الشرعي
يفحص نشاط الشركة وبعض نسبها المالية وفق المنهجية المعتمدة، لكنه لا يقيس جاذبية السعر أو قدرة الشركة على تحقيق النمو.
وتساعد مقارنة أسهم النمو والقيمة على تحديد المعايير التي تناسب هدف المستثمر.
المرحلة الأولى: تحديد السوق والقطاع
ابدأ بتحديد نطاق البحث قبل إضافة المؤشرات المالية:
- السوق الأمريكي أو السعودي أو سوق محلي آخر.
- البورصة الرئيسية أو السوق الموازية.
- جميع القطاعات أو قطاع محدد.
- الشركات المحلية أو العالمية.
- الأسهم العادية أو أنواع أخرى من الأوراق المالية.
تختلف طبيعة الأرقام بين القطاعات. مكرر القيمة الدفترية قد يكون مهماً للبنوك، بينما تُستخدم التدفقات النقدية وهوامش الربح بصورة أوسع في الشركات التشغيلية. وفي صناديق الريت تكون مؤشرات FFO وAFFO أكثر تعبيراً من صافي الربح المحاسبي وحده.
المرحلة الثانية: فلترة القيمة السوقية
القيمة السوقية هي قيمة جميع الأسهم القائمة للشركة:
القيمة السوقية = سعر السهم × عدد الأسهم القائمة
| الفئة | الخصائص العامة |
|---|---|
| الشركات الكبيرة | سيولة وانتشار وتحليل أوسع عادة |
| الشركات المتوسطة | توازن محتمل بين النمو والاستقرار |
| الشركات الصغيرة | فرص نمو أكبر مع مخاطر وتقلب أعلى |
| الشركات المتناهية | سيولة محدودة ومخاطر تشغيل وتمويل أعلى |
سعر السهم المنخفض لا يعني أن الشركة صغيرة أو رخيصة من ناحية التقييم. فقد يكون السهم بسعر دولارين وعدد الأسهم بالمليارات، بينما يكون سهم آخر بسعر 200 دولار وشركته أقل قيمة سوقية. ويوضح موضوع أرخص سهم الفرق بين انخفاض السعر ورخص التقييم.
المرحلة الثالثة: فلترة السيولة
السيولة تقيس سهولة شراء السهم أو بيعه دون إحداث تغير كبير في سعره. ومن أشهر معاييرها متوسط حجم التداول اليومي.
لكن عدد الأسهم المتداولة وحده قد يكون مضللاً؛ فتداول مليون سهم بسعر دولار يختلف عن تداول مليون سهم بسعر 100 دولار. لذلك يمكن استخدام متوسط القيمة المتداولة:
القيمة اليومية المتداولة = متوسط حجم التداول × سعر السهم
مثال
- سهم أول: متوسط الحجم مليونا سهم وسعره دولاران.
- القيمة اليومية: 4 ملايين دولار.
- سهم ثانٍ: متوسط الحجم 500 ألف سهم وسعره 50 دولاراً.
- القيمة اليومية: 25 مليون دولار.
رغم أن عدد أسهم الشركة الأولى أكبر، فإن القيمة المتداولة في الشركة الثانية أعلى.
لماذا تُضاف السيولة في بداية الفلتر؟
- تقليل احتمالات السبريد الواسع.
- تحسين إمكانية تنفيذ الأوامر.
- تجنب الأسهم التي يصعب الخروج منها.
- تقليل أثر الصفقة في سعر السوق.
- استبعاد أسهم تتأثر بسهولة بالمضاربات.
المرحلة الرابعة: فلترة نمو الإيرادات
الإيرادات تكشف قدرة الشركة على بيع منتجاتها أو خدماتها. ويمكن للفلتر قياس النمو السنوي أو المركب خلال ثلاث أو خمس سنوات.
معدل النمو المركب يُحسب وفق:
معدل النمو = (إيرادات النهاية ÷ إيرادات البداية)1 ÷ عدد السنوات − 1
مثال
ارتفعت إيرادات شركة من 100 مليون إلى 161 مليوناً خلال خمس سنوات:
معدل النمو المركب يقارب 10% سنوياً
لكن الرقم يحتاج إلى تفسير:
- هل النمو عضوي أم ناتج عن استحواذات؟
- هل ارتفعت الكميات أم الأسعار فقط؟
- هل تعتمد الإيرادات على عميل رئيسي؟
- هل النمو مستمر أم نتج عن سنة استثنائية؟
- هل توسعت الإيرادات على حساب هامش الربح؟
المرحلة الخامسة: فلترة الأرباح
يمكن البحث عن شركات تحقق صافي ربح موجب أو نمواً في ربحية السهم، لكن يجب عدم الاعتماد على رقم سنة واحدة.
قد ترتفع الأرباح بسبب:
- زيادة المبيعات.
- تحسن هوامش التشغيل.
- خفض تكاليف مستدام.
- بيع أصل أو شركة تابعة.
- مكاسب إعادة تقييم.
- انخفاض ضريبي مؤقت.
- تراجع عدد الأسهم بعد إعادة الشراء.
لهذا يجب مقارنة صافي الربح بالربح التشغيلي والتدفق النقدي. ويمكن مراجعة طريقة قراءة أرباح الشركات لمعرفة الفرق بين نمو صافي الربح وتحسن النشاط الحقيقي.
ربحية السهم EPS
تقيس نصيب السهم الواحد من الأرباح:
ربحية السهم = صافي الربح المتاح للمساهمين ÷ متوسط عدد الأسهم
تساعد ربحية السهم في مقارنة أداء الشركة عبر الزمن، لكنها قد ترتفع بسبب انخفاض عدد الأسهم حتى إذا ظل صافي الربح ثابتاً.
المرحلة السادسة: فلترة هوامش الربح
هامش الربح يقيس مقدار ما تحتفظ به الشركة من كل وحدة إيراد بعد نوع محدد من التكاليف.
| الهامش | ما الذي يقيسه؟ |
|---|---|
| الهامش الإجمالي | الإيرادات بعد تكلفة المنتج أو الخدمة |
| هامش التشغيل | ربحية النشاط بعد مصروفاته التشغيلية |
| الهامش الصافي | ما يتبقى للمساهمين بعد جميع المصروفات |
لا توجد نسبة واحدة جيدة لجميع القطاعات. لذلك تُقارن الهوامش بتاريخ الشركة وبالمنافسين المباشرين، لا بشركة تعمل في نشاط مختلف.
المرحلة السابعة: فلترة التدفقات النقدية
الأرباح المحاسبية لا تعني دائماً وصول المبلغ نفسه نقداً. تساعد التدفقات النقدية على معرفة قدرة النشاط على توليد أموال فعلية.
التدفق النقدي التشغيلي
يكشف النقد الناتج عن النشاط الرئيسي بعد تأثير المخزون والمستحقات والالتزامات التشغيلية.
التدفق النقدي الحر
يُحسب بصورة مبسطة كالتالي:
التدفق الحر = التدفق التشغيلي − النفقات الرأسمالية
يمكن استخدامه لسداد الدين أو دفع التوزيعات أو إعادة شراء الأسهم أو تمويل التوسع. وتحتاج الشركة التي تُظهر أرباحاً متصاعدة وتدفقات ضعيفة إلى فحص أعمق.
المرحلة الثامنة: فلترة ديون الشركة
الدين ليس سلبياً في جميع الحالات، فقد تستخدمه شركة مستقرة لتمويل مشروع مربح. المشكلة تظهر عندما تتجاوز الالتزامات قدرة النشاط على السداد.
نسبة الدين إلى حقوق الملكية
نسبة الدين = إجمالي الدين ÷ حقوق المساهمين
تساعد النسبة في معرفة اعتماد الشركة على التمويل المقترض، لكنها تتأثر بطبيعة القطاع وبحجم حقوق الملكية.
صافي الدين
صافي الدين = الديون − النقد وما يعادله
قد تملك شركتان المقدار نفسه من الدين، لكن إحداهما تحتفظ بسيولة كبيرة تجعل وضعها أكثر مرونة.
تغطية الفوائد
تقارن الأرباح التشغيلية بمصروف الفائدة، وتكشف مقدار المساحة المتاحة للشركة قبل أن تصبح خدمة الدين عبئاً.
يمكن الاستفادة من شرح ديون الشركات عند تحديد حدود المديونية المناسبة للفلتر.
المرحلة التاسعة: فلترة كفاءة الشركة
العائد على حقوق الملكية ROE
يقيس مقدار الربح الذي تحققه الشركة مقارنة بحقوق المساهمين:
ROE = صافي الربح ÷ متوسط حقوق المساهمين
ارتفاع النسبة قد يدل على كفاءة جيدة، لكنه قد ينتج أيضاً عن ارتفاع الدين أو انخفاض حقوق الملكية، لذلك لا يُقرأ منفرداً.
العائد على رأس المال المستثمر ROIC
يقيس كفاءة استخدام رأس المال الذي قدمه المساهمون والمقرضون. ويمكن مقارنة النسبة بتكلفة تمويل الشركة لمعرفة ما إذا كانت توسعاتها تضيف قيمة اقتصادية.
دوران الأصول
يقارن الإيرادات بحجم الأصول، ويكون مفيداً عند مقارنة شركات تعمل داخل القطاع نفسه.
المرحلة العاشرة: فلترة تقييم الأسهم
مكرر الربحية P/E
مكرر الربحية = سعر السهم ÷ ربحية السهم
إذا كان السعر 40 ريالاً وربحية السهم 4 ريالات، يكون المكرر 10 مرات.
لكن انخفاض المكرر لا يعني أن السهم رخيص دائماً. قد يتوقع السوق تراجع الأرباح، أو تكون أرباح الشركة عند قمة دورة مؤقتة.
مكرر المبيعات P/S
يقارن القيمة السوقية بالإيرادات. يفيد في دراسة شركات لم تصل إلى الربحية، لكنه لا يوضح قدرة الشركة على تحويل المبيعات إلى أرباح.
مكرر القيمة الدفترية P/B
يقارن سعر السهم بصافي أصول الشركة، ويستخدم بصورة أكبر في قطاعات مثل البنوك والخدمات المالية.
قيمة المنشأة إلى الأرباح التشغيلية
يساعد EV/EBITDA في مقارنة شركات تختلف في مستوى الدين، لكنه لا يحتسب جميع النفقات الرأسمالية اللازمة للمحافظة على النشاط.
عائد التدفق النقدي الحر
عائد التدفق الحر = التدفق النقدي الحر ÷ القيمة السوقية
يفيد في معرفة مقدار النقد الذي تولده الشركة مقارنة بالسعر الذي يدفعه المستثمر.
فلترة أسهم توزيعات الأرباح
البحث عن أعلى عائد توزيعات فقط قد يؤدي إلى اختيار شركة انخفض سعرها بسبب مشكلات مالية. لذلك يمكن أن يجمع الفلتر بين:
- عائد توزيعات ضمن نطاق معقول.
- استمرار الدفع عدة سنوات.
- نمو التوزيع بمرور الوقت.
- نسبة توزيع قابلة للاستمرار.
- تغطية التوزيعات بالتدفق النقدي الحر.
- مستوى دين يمكن إدارته.
عائد التوزيعات
عائد التوزيع = التوزيع السنوي للسهم ÷ سعر السهم × 100
نسبة توزيع الأرباح
نسبة التوزيع = توزيعات السهم ÷ ربحية السهم × 100
وتختلف النطاقات الطبيعية بين الشركات التشغيلية والبنوك وصناديق الريت. يوضح دليل توزيعات الأرباح طريقة حساب الدخل، بينما يشرح موضوع استدامة الأرباح كيفية اختبار قدرة الشركة على مواصلة الدفع.
فلترة الأسهم للتحليل الفني
تستخدم الفلترة الفنية للوصول إلى أسهم تحقق شروطاً مرتبطة بالسعر والحجم، مثل:
- السعر أعلى من المتوسط المتحرك لـ200 يوم.
- المتوسط القصير أعلى من المتوسط الطويل.
- السهم قريب من أعلى سعر سنوي.
- ارتفاع حجم التداول عن متوسطه.
- اختراق مقاومة أو نطاق سعري.
- تذبذب يومي يناسب الاستراتيجية.
- قوة السهم مقارنة بالمؤشر.
يختلف مفهوم القوة النسبية مقارنة بالسوق عن مؤشر RSI؛ الأول يقارن أداء السهم بمؤشر أو أصل آخر، بينما الثاني يقيس زخم السعر ضمن نطاق عددي.
يساعد التحليل الفني على تحويل نتائج الفلترة إلى مستويات دخول وإلغاء وخروج.
الفلترة الأساسية أم الفنية؟
| الفلترة الأساسية | الفلترة الفنية |
|---|---|
| تركز على الشركة وأعمالها | تركز على السعر وحجمه |
| الإيرادات والأرباح والديون | الاتجاه والزخم والتذبذب |
| أنسب غالباً للاستثمار | أنسب غالباً للتوقيت والتداول |
| تتغير مع التقارير | قد تتغير يومياً أو لحظياً |
| تكشف الجودة والتقييم | تكشف السلوك السعري |
يمكن الجمع بينهما باختيار شركات جيدة مالياً أولاً، ثم انتظار شرط فني للدخول. ويوفر التحليل الأساسي إطاراً لفهم البيانات التي يعتمد عليها الجزء المالي من الفلترة.
فلترة الأسهم الشرعية
الفلتر الشرعي يجيب عن سؤال مختلف عن الفلتر المالي. فهو يراجع طبيعة النشاط وبعض عناصر الديون والسيولة والإيرادات وفق منهجية محددة، ولا يبحث عن السهم الأعلى نمواً أو الأرخص تقييماً.
يمكن استخدام قاعدة الأسهم الشرعية للبحث باسم الشركة أو رمز التداول والوصول إلى نتيجة الفحص.
أما المستثمر الذي يركز على السوق الأمريكي، فيستطيع مراجعة الفلتر الأمريكي لمعرفة طريقة البحث وقراءة حالة السهم وتاريخ تحديثها.
بعد ظهور نتيجة التوافق تبدأ عملية التقييم المالي، لأن تحليل السهم يظل ضرورياً لقياس الربحية والتدفق والتقييم والمخاطر.
فلاتر جاهزة بحسب الهدف
نموذج فلتر أسهم النمو
- قيمة سوقية تتناسب مع قدرة المستثمر على تحمل المخاطر.
- نمو إيرادات موجب خلال ثلاث سنوات.
- نمو ربحية السهم أو تحسن الخسائر.
- هامش إجمالي مستقر أو متصاعد.
- تدفق نقدي تشغيلي موجب.
- ديون لا تضغط على التوسع.
- سيولة تداول كافية.
نموذج فلتر أسهم القيمة
- شركة تحقق أرباحاً وتدفقات موجبة.
- تقييم أقل من متوسط تاريخها أو قطاعها.
- عدم اعتماد الأرباح على بند استثنائي.
- عائد جيد على رأس المال.
- ديون قابلة للخدمة.
- نشاط لا يواجه تراجعاً هيكلياً واضحاً.
نموذج فلتر التوزيعات
- سجل توزيعات مستقر.
- نسبة دفع مناسبة للقطاع.
- تغطية التوزيع بالتدفق الحر.
- نمو أو استقرار الأرباح.
- تغطية جيدة للفوائد.
- سيولة تكفي احتياجات الشركة.
نموذج فلتر المضاربة
- متوسط تداول يومي مرتفع.
- سبريد محدود.
- حركة يومية تناسب الخطة.
- زيادة ملحوظة في الحجم.
- اقتراب السعر من مستوى فني واضح.
- وجود مستوى محدد لإلغاء الصفقة.
هذه النماذج نقاط بداية، وتُعدّل شروطها بحسب السوق والقطاع والمدة ومستوى المخاطرة.
مثال تطبيقي على مراحل الفلترة
لنفترض أن الأداة تحتوي على 5,000 شركة، ويريد المستثمر الوصول إلى شركات متوسطة وكبيرة تحقق نمواً وتدفقاً نقدياً موجباً:
| المرحلة | الشرط | النتائج الافتراضية |
|---|---|---|
| البداية | جميع الشركات | 5,000 |
| القيمة السوقية | أكبر من حد معين | 1,600 |
| السيولة | متوسط قيمة تداول مناسب | 900 |
| الإيرادات | نمو موجب لثلاث سنوات | 320 |
| التدفق النقدي | تدفق حر موجب | 150 |
| الديون | مديونية قابلة للإدارة | 80 |
| التقييم | ضمن نطاق القطاع | 25 |
| الفحص اليدوي | النشاط والجودة والمخاطر | 5 شركات |
الأعداد توضيحية، لكن المثال يبين أن دور الفلتر هو تقليص نطاق العمل تدريجياً، لا إعلان فائز واحد.
ما الذي تراجعه بعد ظهور النتائج؟
بعد انتهاء الفلترة، افتح تقارير كل شركة واسأل:
- كيف تحقق الشركة إيراداتها؟
- من هم عملاؤها الرئيسيون؟
- ما ميزتها أمام المنافسين؟
- هل نمو الأرباح ناتج عن النشاط الأساسي؟
- هل التدفق النقدي يدعم الأرباح؟
- ما آجال استحقاق الديون؟
- هل تحتاج إلى إصدار أسهم جديدة؟
- ما المخاطر المذكورة في التقرير السنوي؟
- هل التقييم يفترض نمواً يصعب تحقيقه؟
- هل تعتمد الشركة على منتج أو عميل واحد؟
يوضح دليل فحص الشركة كيفية الانتقال من نتيجة رقمية إلى دراسة النشاط والإيرادات والميزانية.
أخطاء شائعة في فلترة الأسهم
استخدام عدد كبير من الشروط
قد تستبعد الشركة بسبب معيار ثانوي لا يرتبط بهدفك. استخدم كل شرط لسبب واضح.
البحث عن أرقام مثالية
الشركة ذات أعلى نمو وأقل تقييم وأقل دين وأعلى توزيع نادرة، وقد يكون اجتماع هذه الأرقام ناتجاً عن بيانات استثنائية أو خطأ في المصدر.
مقارنة قطاعات مختلفة
هوامش شركة برمجيات لا تُقارن مباشرة بهوامش متجر تجزئة، كما تختلف الديون الطبيعية في البنوك عن الشركات الصناعية.
الاعتماد على مكرر واحد
مكرر الربحية غير مناسب للشركة الخاسرة، ومكرر المبيعات لا يكشف هوامش الربح، والقيمة الدفترية قد تكون ضعيفة الدلالة في شركة تعتمد على أصول غير ملموسة.
إهمال البنود الاستثنائية
بيع أصل قد يجعل الأرباح تبدو مرتفعة والمكرر منخفضاً، رغم أن النشاط الأساسي لم يتحسن.
استخدام بيانات قديمة
قد تكون نتيجة الفلتر مبنية على تقرير سابق بينما أصدرت الشركة نتائج جديدة أو عدّلت توقعاتها.
الخلط بين البيانات الماضية والمتوقعة
مكرر الربحية السابق يعتمد على أرباح محققة، بينما المكرر المستقبلي يعتمد على توقعات يمكن أن تتغير.
شراء جميع النتائج
ظهور 30 سهماً لا يعني شراءها كلها. من الطبيعي استبعاد معظمها بعد قراءة التقارير وفهم المخاطر.
كم مرة يجب تحديث الفلتر؟
تعتمد وتيرة التحديث على الاستراتيجية:
- المستثمر طويل الأجل: بعد النتائج الربعية أو عند تغير جوهري.
- متداول المدى المتوسط: أسبوعياً أو مع تغير الاتجاه.
- المتداول اليومي: قبل الجلسة وأثناءها وفق الحجم والحركة.
- فلتر التوزيعات: بعد النتائج وإعلانات التوزيع.
- الفلتر الشرعي: عند تحديث البيانات أو تغير النشاط والهيكل المالي.
قائمة فحص لبناء فلتر أسهم
- حدد هل هدفك استثمار أم تداول.
- اختر السوق والقطاع.
- ضع حداً مناسباً للقيمة السوقية.
- استبعد الأسهم ضعيفة السيولة.
- حدد معياراً للنمو أو الاستقرار.
- افحص الأرباح وهوامشها.
- أضف شرطاً للتدفق النقدي.
- حدد مستوى مقبولاً للديون.
- اختر مقياس التقييم المناسب للقطاع.
- أضف التوزيعات إذا كانت ضمن هدفك.
- طبّق الفحص الشرعي عند الحاجة.
- راجع تاريخ البيانات ومصدرها.
- افتح التقارير الأصلية للشركات المتبقية.
- رتب القائمة ولا تشترِ النتيجة تلقائياً.
الخلاصة
فلترة الأسهم وسيلة لتنظيم البحث واختصار الوقت، وليست طريقة آلية لاكتشاف سهم مضمون. يبدأ الفلتر من هدف المستثمر، ثم يستخدم مجموعة محدودة من المعايير المرتبطة بذلك الهدف، مثل السيولة والنمو والربحية والديون والتقييم أو التوزيعات.
بعد ظهور النتائج يجب الانتقال إلى التقارير المالية لفهم النشاط وجودة الأرباح والتدفقات والمخاطر. الفلتر يخبرك أي الشركات اجتازت شروطك، أما التحليل فيخبرك لماذا اجتازتها وما إذا كانت الأرقام قابلة للاستمرار.
ما هي فلترة الأسهم؟
هي استخدام شروط مالية أو فنية أو شرعية لتقليل عدد الشركات والوصول إلى قائمة تتناسب مبدئياً مع هدف المستثمر.
هل ظهور السهم في الفلتر يعني أنه مناسب للشراء؟
لا، النتيجة تعني أنه اجتاز الشروط المستخدمة فقط، ويجب بعد ذلك تحليل النشاط والأرباح والتدفقات والديون والتقييم.
ما أهم معايير فلترة الأسهم؟
تختلف حسب الهدف، ومن أشهرها القيمة السوقية والسيولة ونمو الإيرادات والأرباح والديون والتدفق النقدي والتقييم والتوزيعات.
كيف أفلتر أسهم النمو؟
ابحث عن نمو مستمر في الإيرادات وربحية السهم مع هوامش مستقرة وتدفق تشغيلي جيد ومديونية قابلة للإدارة.
كيف أفلتر أسهم التوزيعات؟
اجمع بين عائد التوزيع ونسبة الدفع وسجل الاستمرار وتغطية التوزيعات بالتدفق النقدي وحجم الديون.
هل مكرر الربحية المنخفض يعني أن السهم رخيص؟
ليس دائماً، فقد يكون منخفضاً بسبب توقع تراجع الأرباح أو لأن الأرباح الحالية مؤقتة وغير قابلة للاستمرار.
ما الفرق بين الفلترة الفنية والأساسية؟
الفلترة الفنية تعتمد على السعر والحجم والزخم، بينما الأساسية تعتمد على نشاط الشركة وأرباحها وديونها وتدفقاتها وتقييمها.
هل فلتر الأسهم الشرعية يكفي لاختيار الاستثمار؟
لا، فهو يفحص التوافق وفق منهجيته، ثم يحتاج السهم إلى تحليل مالي لمعرفة جودته وتقييمه ومخاطره.
لم نعثر على سؤال مطابق. جرّب كلمة أخرى.